Kako je Davor pročitao ugovor o kreditu prije potpisa
Ana Marušić
5 min čitanja
Kratka priča o sudioniku webinara Pametno zaduživanje koji je prije potpisa naučio razlikovati kamatu od ukupnog troška i zatražio izmjenu uvjeta.
Poziv koji je stigao uoči potpisa
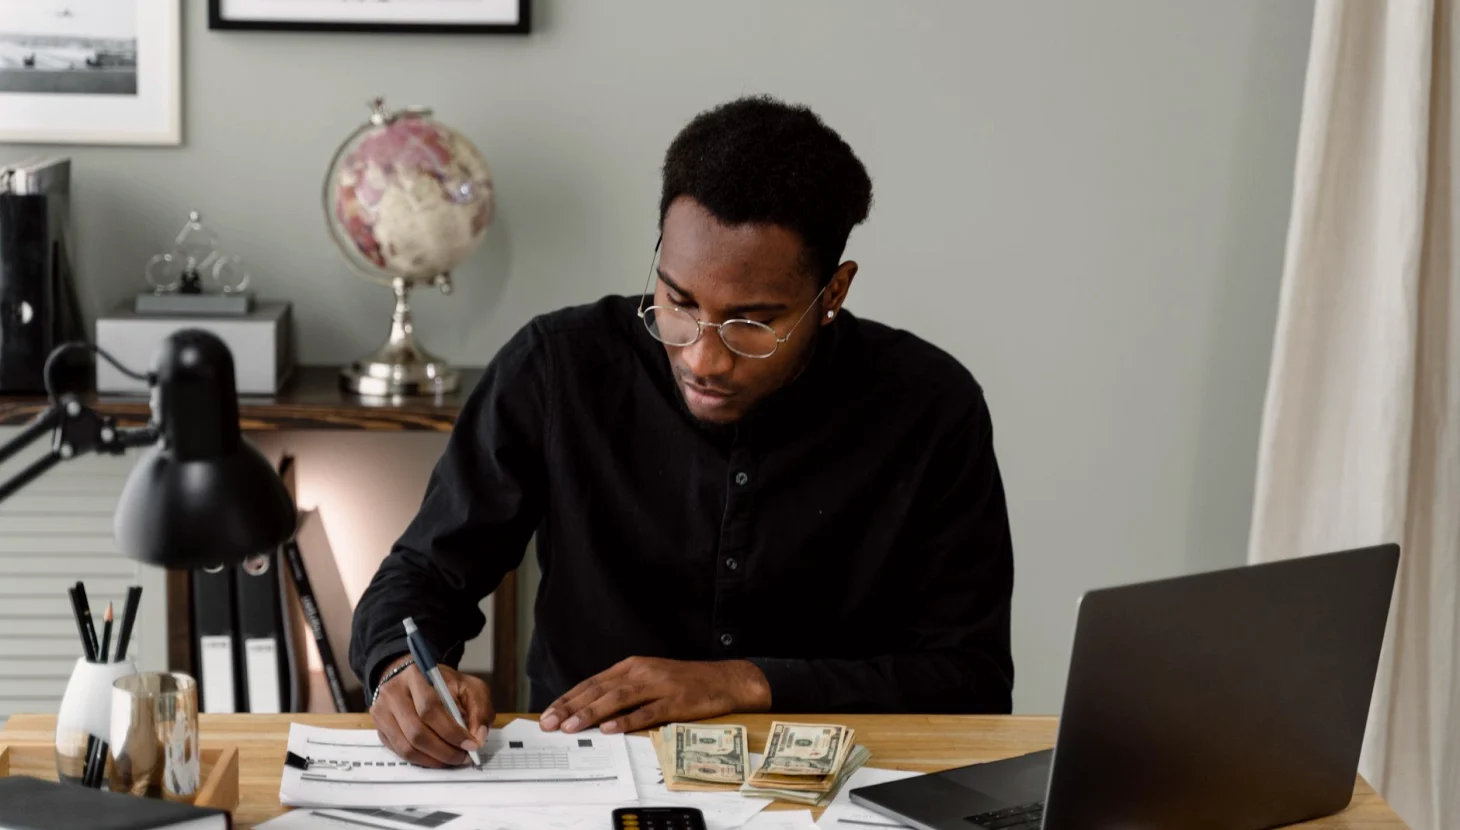
Davor iz okolice Trogira javio nam se prošle jeseni s pitanjem koje čujem češće nego što bi se očekivalo. Imao je ugovor o gotovinskom kreditu na stolu, termin u banci za dva dana i osjećaj da nešto ne razumije. Prijavio se na webinar Pametno zaduživanje, a ja sam kao koordinatorica programa preuzela njegovo pitanje i proslijedila ga voditeljici.
Nije tražio ništa neobično. Htio je znati je li ponuđena mjesečna rata razumna za kućanstvo s dvoje djece i jednom stalnom plaćom. U ovoj priči pišem o tome što je on napravio, a ne o tome što bi svatko trebao napraviti, jer svaka obitelj ima drugačije okolnosti.
Davor je dopustio da njegov slučaj ispričamo uz samo ime. Brojke koje spominjem zaokružio je sam i one su ovdje tek okvirne, jer nam je važniji tijek razmišljanja od iznosa.
Što je webinar objasnio o kamati
Na webinaru je prvi put čuo da nominalna kamatna stopa i efektivna kamatna stopa nisu isto. Nominalna pokazuje cijenu posuđenog novca, a efektivna uključuje i naknade, troškove obrade i osiguranja, pa bolje odražava ono što ćete stvarno platiti. Davor je to odmah primijenio na svoj papir.
Voditeljica je na primjeru pokazala kako dva kredita s istom ratom mogu imati vrlo različit ukupni trošak ako se razlikuju trajanjem. Dulji rok smanjuje ratu, ali povećava zbroj kamata. Pokazala je i jednostavan račun: rata pomnožena brojem mjeseci, minus iznos koji ste posudili.
Davor je rekao da mu je baš taj račun otvorio oči. Do tada je gledao samo ratu i pitao se može li je podnijeti, a ne koliko ukupno vraća banci.
- Nominalna kamata nije ukupna cijena kredita
- Efektivna stopa uključuje naknade i troškove
- Dulji rok znači nižu ratu, ali veći ukupni trošak
Čitanje ugovora redak po redak
Nakon webinara Davor je ugovor ispisao i prošao ga olovkom u ruci. Koristio je popis pitanja iz PDF materijala koji dobivaju svi sudionici. Zabilježio je vrstu kamatne stope, uvjete promjene te stope, naknadu za prijevremenu otplatu i obvezno osiguranje.
Ustanovio je da je kamata promjenjiva i vezana uz referentnu vrijednost, što mu u razgovoru nitko nije posebno istaknuo. Nije pretpostavljao zlonamjernost, ali je shvatio da promjenjiva stopa znači da rata može rasti, pa je htio znati koliko.
Ispisao je tri pitanja i ponio ih u banku. Nije se pripremao za svađu, nego za razgovor u kojem će razumjeti što potpisuje. Takav pristup često je dovoljan da se uvjeti objasne jasnije.
- Je li kamata fiksna ili promjenjiva i što je mijenja
- Postoji li naknada za prijevremenu otplatu
- Je li osiguranje obvezno ili ga mogu odabrati sam
Razgovor u banci
Davor je u banku otišao mirniji nego što je očekivao. Postavio je svoja pitanja redom, a savjetnica mu je odgovorila na svako. Saznao je da se osiguranje može ugovoriti i drugdje te da se naknada za obradu može raspraviti.
Na kraju je odlučio ne potpisati istog dana. Zatražio je ponudu u pisanom obliku s izračunom ukupnog iznosa za povrat, a ne samo rate. Rekao nam je da mu se činilo da ga zbog toga nitko ne gleda kao problematičnog klijenta, nego kao nekoga tko zna što pita.
Važno je naglasiti da nitko nije obećao bolje uvjete. Davor je dobio informaciju i vrijeme, a to su dvije stvari koje u trenutku potpisivanja najviše nedostaju.
Što se na kraju promijenilo
Davor se vratio s drugom ponudom, nešto kraćeg roka i s osiguranjem koje je odabrao sam. Rata je bila malo viša, ali ukupni iznos za povrat bio je primjetno niži. Odlučio je da mu to odgovara jer je kućni proračun mogao podnijeti višu ratu.
Priča nije dramatična i upravo zato je korisna. Nije riječ o spašavanju iz dugova, nego o odluci donesenoj s razumijevanjem. Davor je kasnije napomenuo da je prvi put pročitao cijeli ugovor do posljednje stranice.
Slične odluke donose mnogi naši sudionici. Netko odluči pričekati, netko ipak potpiše istu ponudu, ali svjestan svega. Oba ishoda su u redu ako je odluka informirana.
Što iz ove priče možete uzeti za sebe
Ako uskoro razmišljate o kreditu, nije potrebno znati sve. Dovoljno je zastati prije potpisa i postaviti nekoliko ciljanih pitanja. Zatražite ponudu na papiru, usporedite ukupni iznos za povrat, a ne samo ratu, i provjerite što se događa ako kamata poraste.
Webinar Pametno zaduživanje prolazi upravo kroz te korake, uz primjere izračuna i popis pitanja za ugovor. Snimku možete gledati 30 dana nakon događaja, pa gradivo možete ponoviti uz vlastiti dokument pred sobom.
Za odluku koja vas veže godinama jedan mirniji dan razmišljanja rijetko je izgubljeno vrijeme. Davorov primjer to dobro pokazuje.
- Zatražite pisanu ponudu s ukupnim iznosom za povrat
- Provjerite može li se rata promijeniti tijekom otplate
- Ne potpisujte istog dana ako vam nešto nije jasno
Davorova priča podsjeća da dobra odluka o kreditu ne počinje u banci, nego prije nje, uz čitanje ugovora i nekoliko jasnih pitanja. Nije bilo velikih obrata, samo mirniji tempo i bolje razumijevanje. Ako se i vi pripremate za slično, webinar Pametno zaduživanje može vam dati okvir za taj razgovor. Za sve dodatno javite nam se putem kontakt stranice.